La collecte nette des SCPI recule pour le troisième trimestre consécutif et repasse sous le milliard d’euros. Les souscriptions se concentrent encore davantage sur une poignée de SCPI diversifiées. Le stock de parts en attente repart à la hausse. Et la capitalisation du marché encaisse le choc des premiers prix de confrontation. Datas.
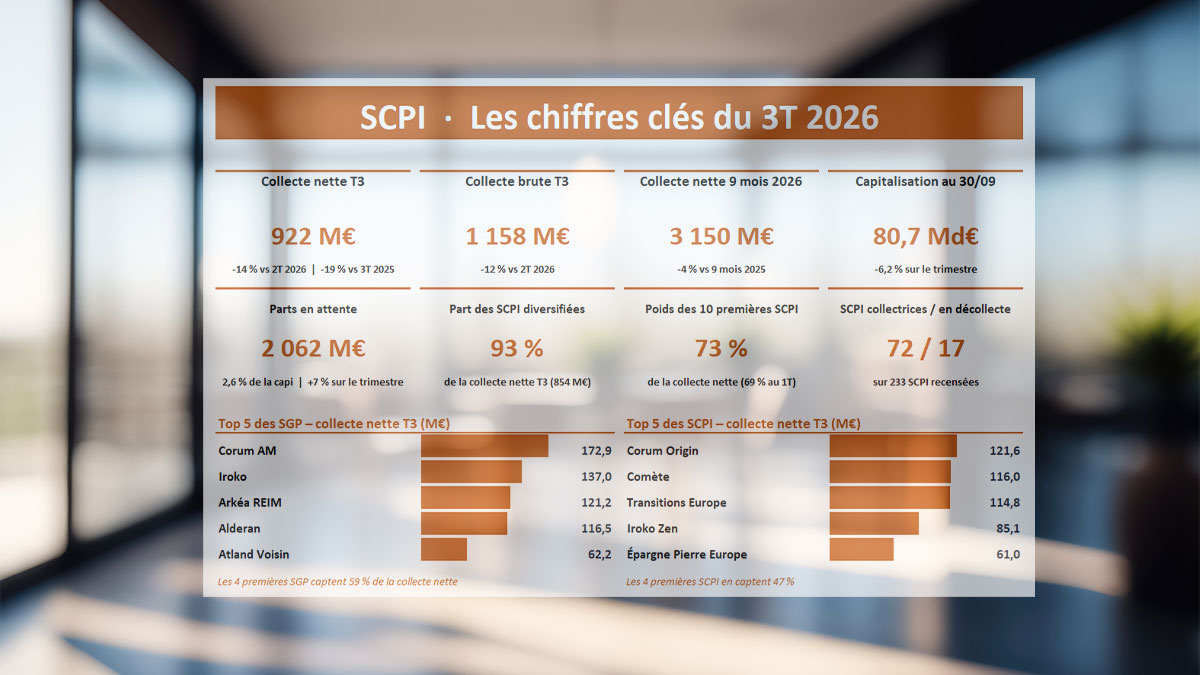
La collecte nette des SCPI ressort au 3T 2026 à 922 M€. Contre 1 072 M€ au 2T. Et 1 155 M€ au 1T. Soit un repli de 14% de la collecte nette. Et de 12% pour la collecte brute ( à 1 158 M€). Sur neuf mois, le marché totalise 3,9 Md€ de collecte brute et 3,15 Md€ en nette. Soit 4% de moins que sur les neuf premiers mois de 2025. 72 SCPI sont collectrices, 17 en décollecte (contre 14 au 2T). La capitalisation quant à elle tombe à 80,7 Md€ au 30 septembre, contre 86,0 Md€ au 30 juin (-6,2%).
Corum AM garde la tête, les quatre premières SGP captent 59% du marché
Corum AM reste premier collecteur avec 172,9 M€ sur ses cinq SCPI à capital variable (180,1 M€ au 2T). Devant Iroko (137,0 M€, contre 152,9 M€), Arkéa REIM (121,2 M€, contre 131,3 M€) et Alderan (116,5 M€, contre 139,0 M€). Alderan accuse le plus fort repli du quatuor (-16%). A eux quatre, ils totalisent 548 M€, soit 59% de la collecte du trimestre (56% au 2T). Suivent Atland Voisin (62,2 M€), Edmond de Rothschild REIM (39,8 M€, contre 48,8 M€). Puis Inter Gestion REIM (35,9 M€), Sofidy (25,1 M€, -36%). Et Remake AM et Norma Capital (21,9 M€ chacun). Sur neuf mois, le quatuor de tête reste identique : Corum AM (524 M€), Iroko (453 M€), Arkéa REIM (402 M€) et Alderan (400 M€).
BNP Paribas REIM bascule en décollecte
Côté sorties, BNP Paribas REIM France affiche -15,7 M€ au 3T, après +12 M€ au 2T. Ce recul vient entièrement d’Accimmo-Pierre (-24,4 M€), en raison des retraits non compensés par des souscriptions. Dans le même temps, son stock de parts en attente recule de 119 à 90 M€. Praemia REIM France creuse sa décollecte à -11,1 M€ (contre -4,1 M€). En cause, Praemia Hôtels Europe, ex-Primofamily (-11,1 M€). Fiducial Gérance (-3,4 M€ : Ficommerce, Buroboutic, Pierre Expansion Santé) et Perial AM (-1,3 M€, dont Perial Opportunités Europe à -2,0 M€) complètent la liste. Aestiam repasse, de justesse, en positif.
La SCPI Corum Origin reprend la première place, Iroko Zen et Sofidynamic décrochent
Corum Origin redevient première avec 121,6 M€, malgré un repli de 7%. Comète (Alderan) suit avec 116 M€ (-13%), puis Transitions Europe (Arkéa REIM) avec 114,8 M€ (-9%). Transitions Europe reste n°1 sur neuf mois, avec 386 M€. Iroko Zen recule plus nettement, à 85,1 M€ après 106,0 M€ (-20%). Épargne Pierre Europe tombe à 61,0 M€ (-9%). Seule Iroko Atlas progresse dans le top 10 : 51,9 M€ contre 46,9 M€ (+11%). Suivent EDR Europa (39,8 M€, -18%), Cristal Life (35,3 M€), Corum Eurion (26,3 M€) et Sofidynamic (21,3 M€, contre 32,3 M€, soit -34%).
Quelques accélérations, beaucoup de coups de frein
Les décrochages se multiplient : Allianz Diverscity passe de 19,5 à 11,1 M€ (-43%), Mistral Sélection de 12,1 à 5,2 M€, Activimmo de 5,9 à 0,5 M€. A l’inverse, Reason (MNK Partners) passe de 11,4 à 15,0 M€ (+32%), Corum XL de 13,8 à 16,8 M€ et Métronome de 2,1 à 4,9 M€. Nouvelle venue, Volt Europe (VOLT AM) collecte 4,3 M€ dès son premier trimestre. Rapportée à la capitalisation de fin juin, la dynamique la plus forte est celle d’Iroko Atlas (31%), devant Reason (29%) et EDR Europa (26%). La concentration atteint un nouveau sommet : les quatre premières SCPI totalisent 437 M€, soit 47% de la collecte. Les dix premières 73% (71% au 2T), les quinze premières 83%. Par catégorie, les diversifiées pèsent 854 M€, soit 93% du total. Les bureaux tombent à 32 M€, la santé à 17 M€, la logistique à 6,5 M€.
Les parts en attente repartent à la hausse
L’effet « remise à zéro » de la suspension de la variabilité n’a pas joué au 3T 2026. Le stock de parts en attente remonte à 2,06 Md€ au 30 septembre, contre 1,93 Md€ fin juin (+7%). Soit 2,6% de la capitalisation (2,2% au 2T). 70 SCPI voient leur carnet grossir (+237 M€ cumulés), contre 45 en baisse (-101 M€). Et 120 SCPI affichent désormais des parts en attente, contre 113 au 30 juin. Les plus fortes hausses : Pierval Santé, de 95 à 145 M€ (+50 M€) ; Épargne Foncière, de 351 à 392 M€, toujours premier stock du marché à 9,5% de sa capitalisation ; Notapierre, de 12 à 27 M€ ; Immorente, de 69 à 79 M€ ; Eurovalys, de 11 à 21 M€. Périal Grand Paris (13 M€) et Périal O2 (11 M€) voient réapparaître des ordres de vente sur leur marché secondaire.
GMA Essentialis en liquidation judiciaire
A l’inverse, Accimmo-Pierre (-29 M€), Affinités Pierre (de 24,8 à 1,9 M€), Rivoli Avenir Patrimoine et Edissimmo (environ -10 M€ chacune) allègent leur carnet. En proportion de la capitalisation, GMA Essentialis, en liquidation, reste hors norme (36%). Devant Pierrevenus (14%) et Novapierre 1 (10%).
Toutes les collectes du 3T 2026
Lire aussi
- La collecte des SCPI, OPCI, et UC immobilières ralentit au 3T 2026
- Quelles SCPI ont le plus collecté -décollecté…- au 2T 2026 ?
- Quelles SCPI ont le plus collecté -décollecté…- au 1T 2026 ?
- Collecte des SCPI, OPCI, UC immobilières : stabilisation confirmée pour l’ensemble du 1er semestre 2026
- SCPI : plaidoyer pour un vrai marché secondaire…
- Quelles SCPI ont le plus collecté -décollecté…- en 2025 ?
- Collecte des fonds immobiliers au 4T 2025 : SCPI en progression, OPCI et UC immobilières en repli…
- Echanges de SCPI en gré à gré : bientôt une nouvelle plateforme…
- Quelles solutions face aux problèmes de liquidité des SCPI ?
- La SCPI Primopierre opte à son tour pour la suspension de la variabilité de son capital
- Collecte des SCPI, OPCI, UC immobilières : « normalisation » au 3T 2025
- Collecte des SCPI, OPCI, UC immobilières : stabilisation confirmée au 2T 2025
- SCPI, OPCI, UC immobilières : une collecte « stabilisée » au 1T 2025
- Quelles SCPI ont le plus collecté -décollecté…- en 2024 ?
- Fonds immobiliers : reprise de la collecte en fin d’année
- SCPI : celles qui ont collecté – décollecté – au 3T 2024
- SCPI : celles qui ont des parts en attente de retrait au 2T 2024
- Fonds immobiliers : la collecte nette redevient positive au 2T 2024
- Fonds immobiliers : moins de rachats au 1T 2024
- SCPI : celles qui ont des parts en attente de retrait au 1T 2024
- Quelles SCPI ont le plus collecté – décollecté…- au 1T 2024 ?
- SCPI, OPCI, UC immobilières : forte décollecte au 4T 2023
- La collecte trimestrielle des SCPI repasse sous la barre du milliard d’euros
- SCPI : des valeurs qui baissent, et alors ?
- SCPI : liquides, moins liquides ?
- Nouveau – et très fort – repli de la collecte des fonds immobiliers non cotés au 2T 2023
- Fonds immobiliers non cotés : collecte en repli au 1er trimestre 2023
- Fonds immobiliers non cotés : collecte record en 2022
A propos de l’ASPIM(i)
L’Association française des Sociétés de Placement Immobilier (ASPIM) représente et défend les intérêts de ses adhérents, les gestionnaires de fonds d’investissement alternatif (FIA) en immobilier (SCPI, OPCI et autres FIA « par objet »). Créée en 1975, l’ASPIM est une association à but non lucratif qui réunit tous les acteurs du métier de la gestion des fonds immobiliers non cotés. En France, au 31 décembre 2024, les FIA en immobilier représentaient une capitalisation totale de 294 milliards € et 4 millions d’épargnants.
A propos de l’IEIF(i)
Créé en 1986, l’IEIF est un centre d’études, de recherche et de prospective indépendant spécialisé en immobilier. Son objectif est de soutenir les acteurs de l’immobilier et de l’investissement dans leur activité et leur réflexion stratégique, en leur proposant des études, notes d’analyses, synthèses et clubs de réflexion. L’approche de l’IEIF intègre l’immobilier à la fois dans l’économie et dans l’allocation d’actifs. Elle est transversale, l’IEIF suivant à la fois les marchés (immobilier d’entreprise, logement), les fonds immobiliers (cotés : SIIC, REIT ; non cotés : SCPI, OPCI, FIA) et le financement.
(i) Information extraite d’un document officiel de la société.
