Record de 23,2 Md€ investis en Europe en 2025, nouvelle hausse en 2026 : l’immobilier de santé a le vent en poupe. Sauf en France. C’est le constat de l’étude annuelle de CBRE. Les SCPI, longtemps moteur du marché français, ont levé le pied.
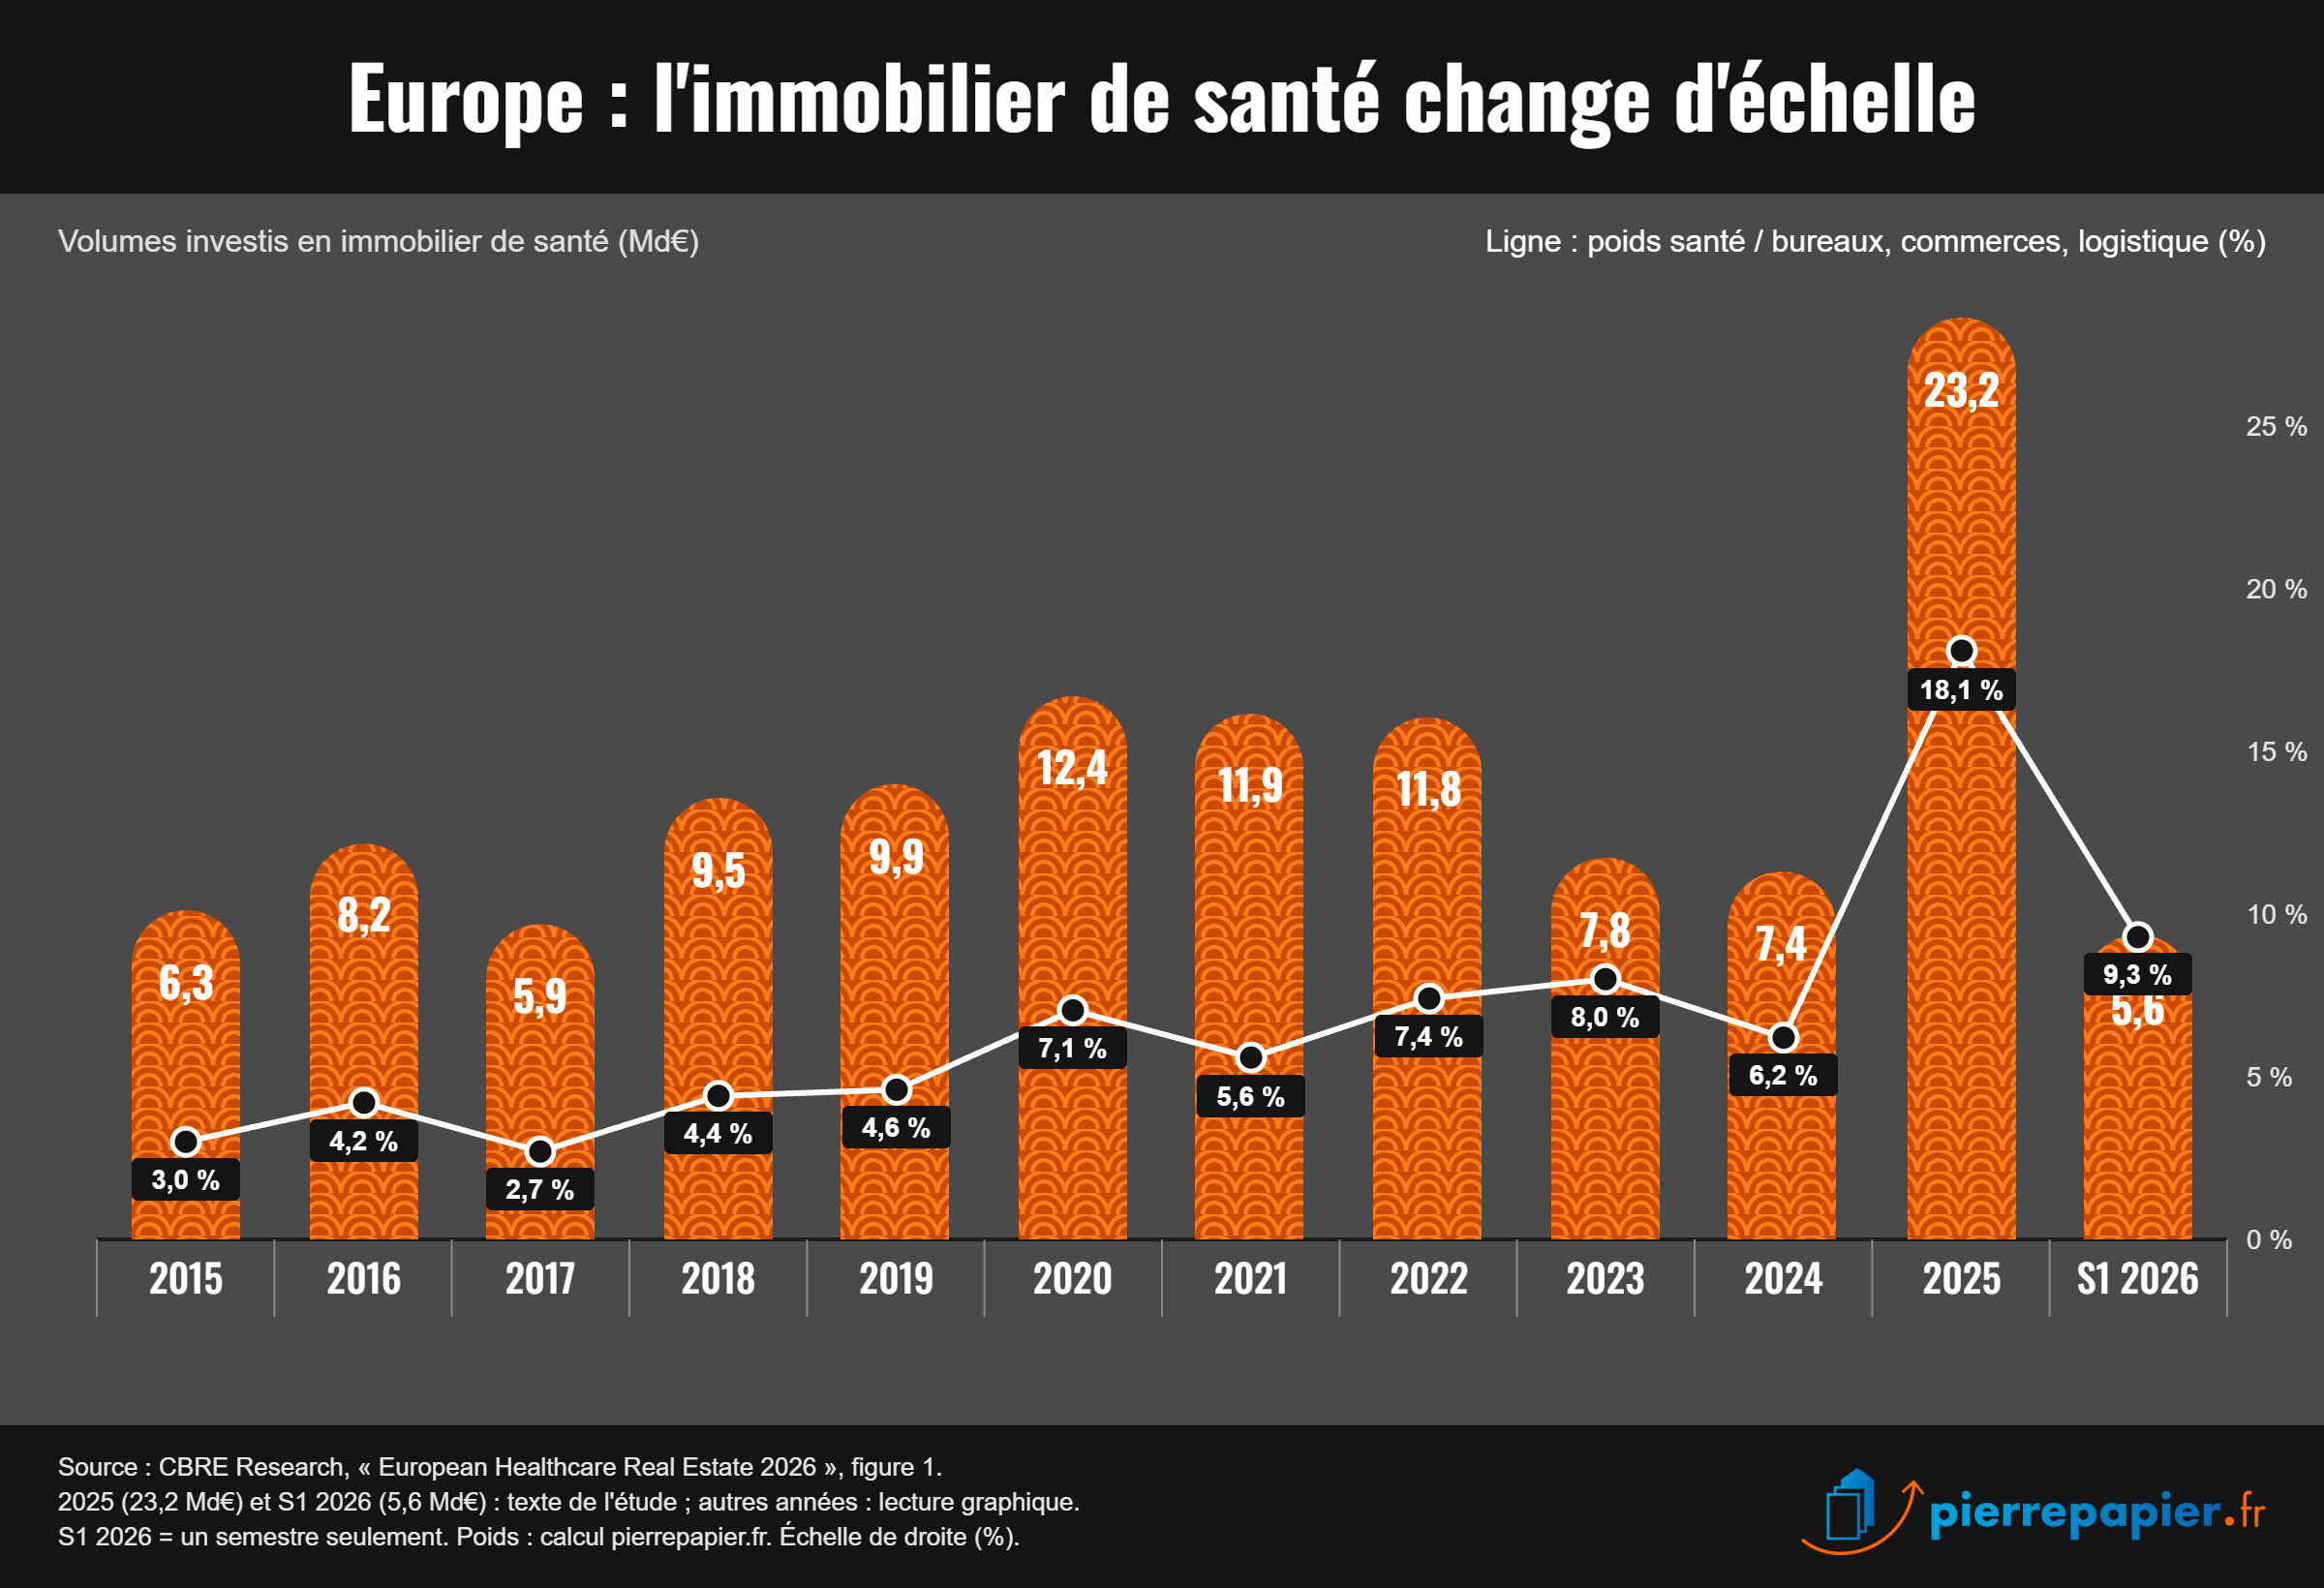
L’immobilier de santé n’est plus une niche. En 2025, 23,2 Md€ ont été investis en Europe, un record selon CBRE[1]. Presque autant que dans l’hôtellerie (23,8 milliards). Et la dynamique se poursuit : +5,6 milliards au premier semestre 2026. Soit +27 % sur un an. Les montants engagés dans la santé équivalent désormais à 9 % de ceux investis en bureaux, commerces et logistique. Contre 7 % en 2022. Le marché de l’immobilier de santé européen est toutefois dépendant des capitaux étrangers, qui représente la moitié des montants investis. Il est aussi en voie de consolidation[2]. Et très inégalement réparti selon les pays.
La France décroche
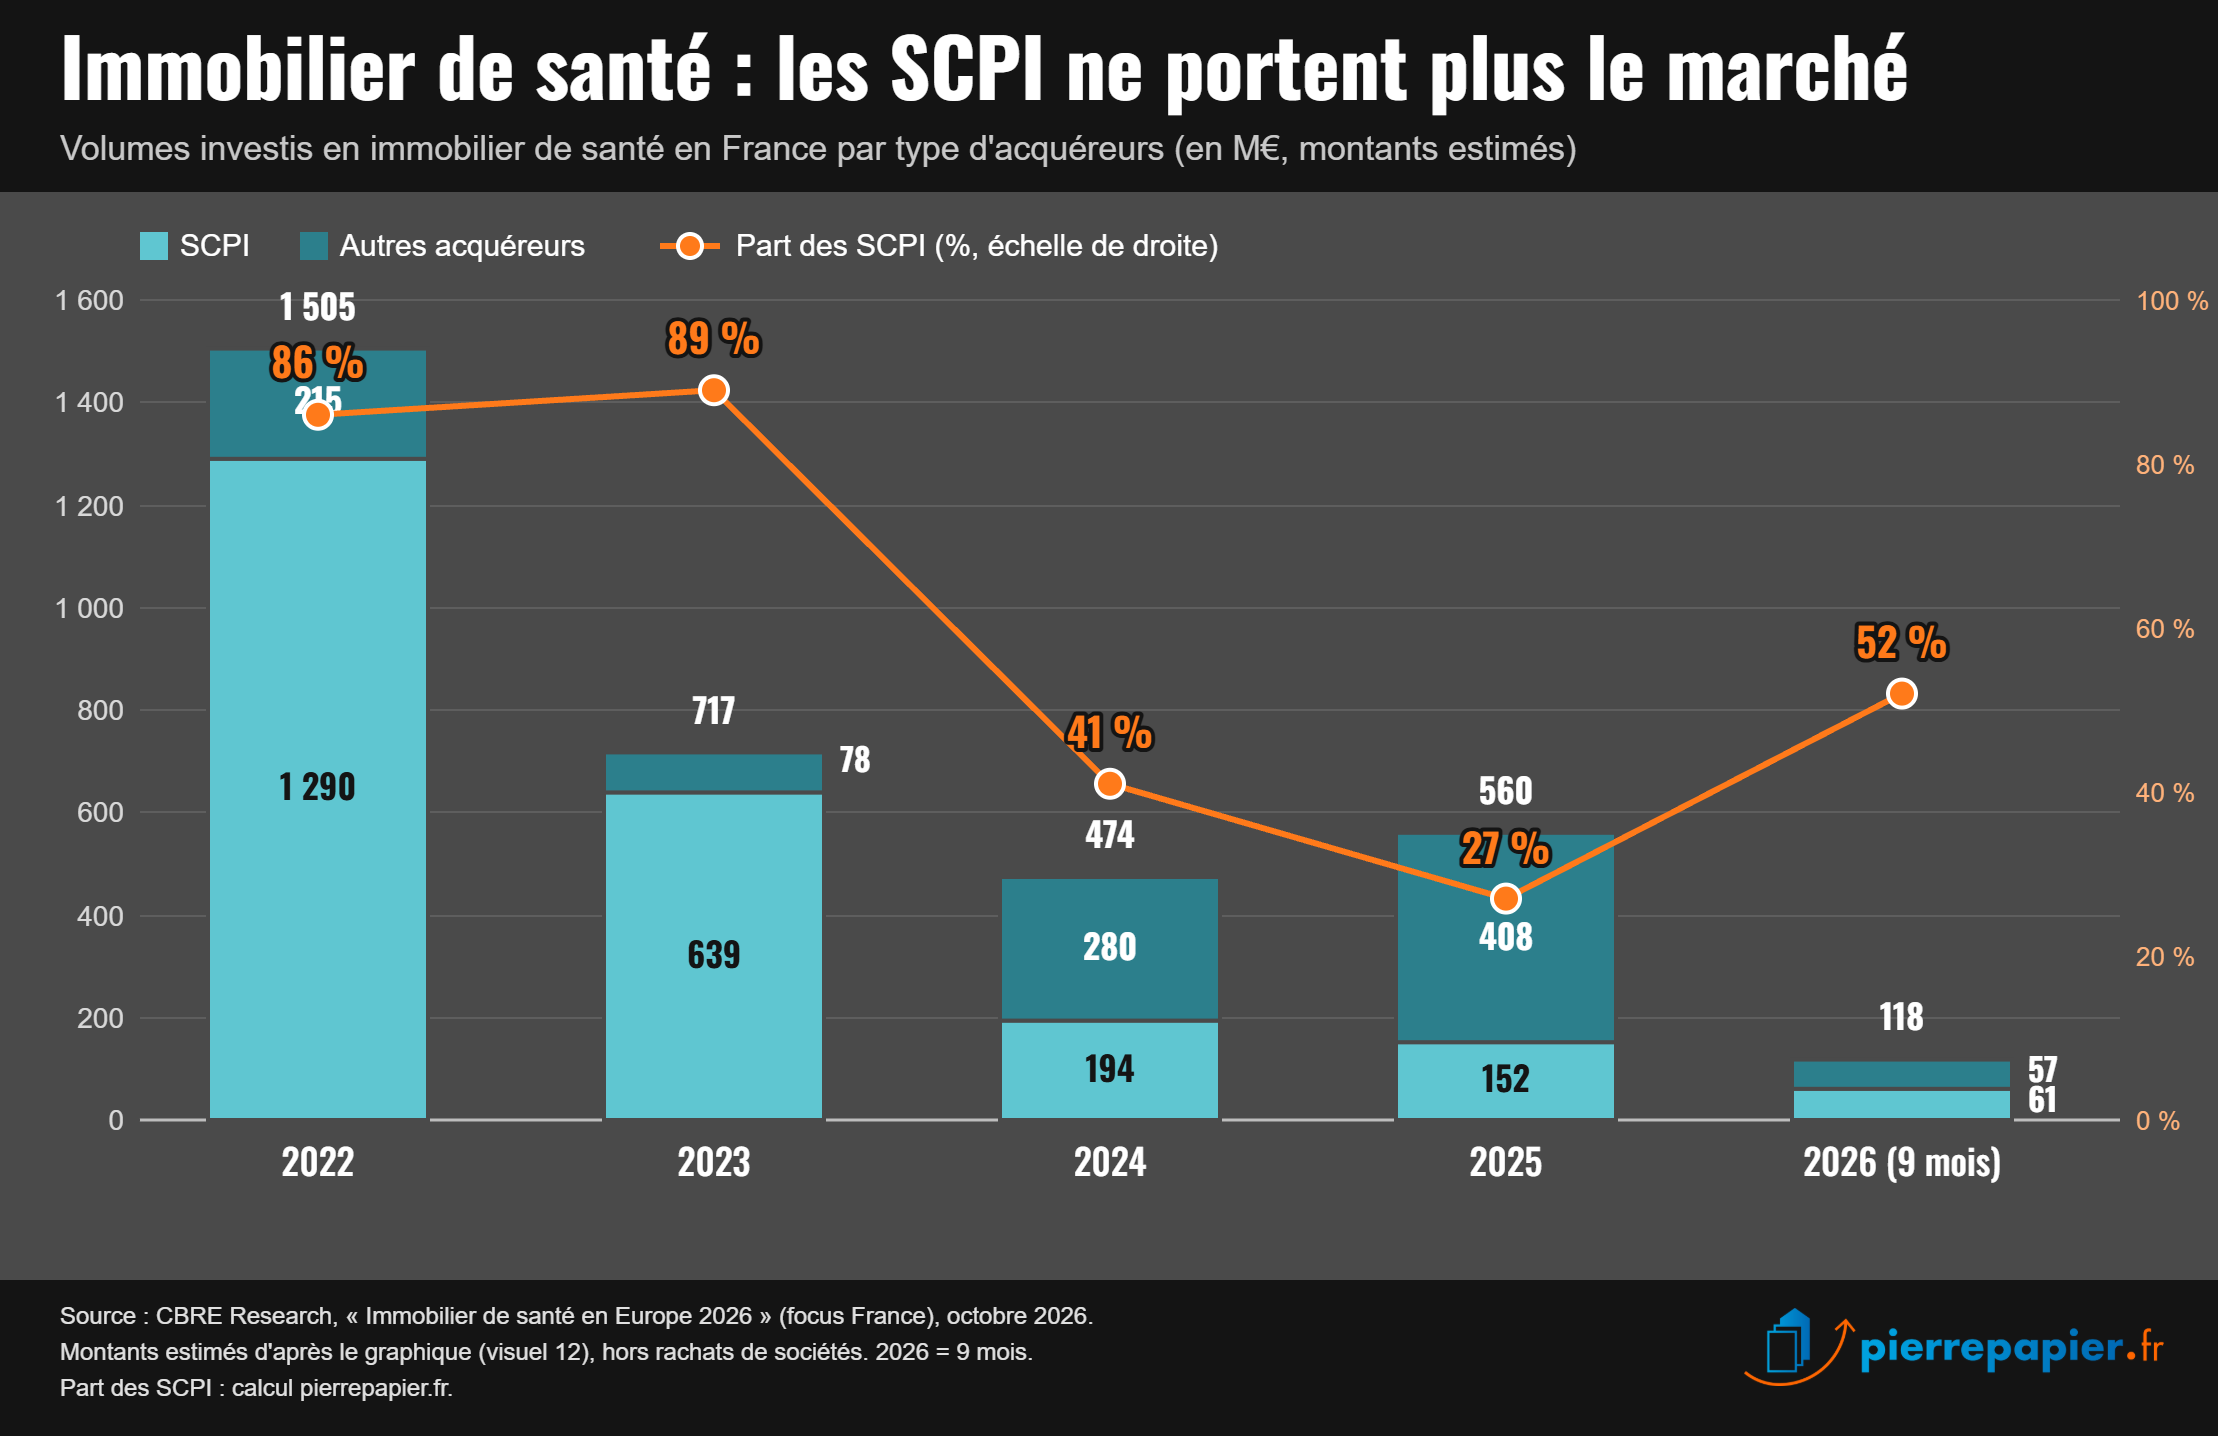
Depuis 2019, le Royaume-Uni capte 31 % des volumes, l’Allemagne 19 %, la Suède 15 %. La France n’en attire que 4 %. Elle est en 7e position, à égalité avec la Belgique. Les volumes français[3] ont atteint 1,5 milliard d’euros en 2022. En 2023, ils ont grimpé à 2,9 milliards, mais grâce au seul rachat d’Icade Santé. Puis ils ont fondu : 474 millions en 2024, 560 millions en 2025. Sur les neuf premiers mois de 2026, CBRE ne recense qu’environ 120 millions d’euros de transaction. Un chiffre qui exclut les quelque 500 millions d’actifs français apportés à la fusion Cofinimmo-Aedifica. CBRE parle donc d’un résultat « décevant ». Les causes de ce repli de l’immobilier de santé en France sont d’abord structurelles. Ouvrir un établissement exige en effet une autorisation de l’agence régionale de santé. Or ces autorisations sont rares, faute de financements publics…
Les SCPI passent la main
S’y ajoute un facteur conjoncturel : le désengagement des SCPI. Selon nos estimations d’après les données de CBRE, les SCPI réalisaient près de 90 % des acquisitions en 2022 et 2023[4]. Leur part est tombée à environ 40 % en 2024. Puis à un peu plus d’un quart en 2025. La cause : une collecte en berne, évidemment. Mais aussi et surtout en raison de la réorientation des investissements des SCPI majoritairement hors de France. D’autres acteurs ont certes pris le relais. Mais sans compenser les flux perdus. En 2025, les fonds d’investissement et de private equity ont investi environ 150 M€. Les foncières, environ 125 millions. Les exploitants, une soixantaine de millions. En 2026, les SCPI reviennent timidement : une soixantaine de millions sur neuf mois. C’est effectivement la moitié d’un marché atone et qui, sans les SCPI, manque donc de profondeur.
Europe : le retour en grâce des EHPAD
En Europe, les EHPAD dominent. Leurs volumes ont presque doublé, de 2,8 Md€ en 2023 à 5,5 en 2025. Leur part est passée de 37 % à 70 % depuis 2022. Avec 3,2 milliards dès le premier semestre, 2026 pourrait égaler 2025. Leur modèle d’exploitation homogène facilite la constitution de portefeuilles paneuropéens. En France, les cliniques et hôpitaux ont longtemps été les plus recherchés. Ils pesaient plus de 700 M€ en 2022. Mais, là aussi, les EHPAD reviennent. Après deux années difficiles, ils font jeu égal avec les cliniques en 2025, autour de 270 millions chacun. Les cabinets et maisons médicales restent marginaux, autour de 20 millions par an.
Immobilier de santé en France : des rendements alignés sur l’Europe
Côté rendements, la France ne se distingue pas. Entre 2018 et 2022, les taux prime des EHPAD ont fortement baissé en Europe. Les plus bas sont passés sous 4 %. Puis la hausse des taux directeurs a tout effacé. Fin 2023, ils avaient remonté de 100 à 150 points de base. Depuis mi-2024, ils sont stables, entre 4,75 % et 5,50 %. En juin 2026, la France affiche environ 5 %, comme le Royaume-Uni. L’Allemagne est à 5,5 %, l’Espagne autour de 5,2 %. Mais le marché français se polarise. Les EHPAD prime parisiens se négocient autour de 5 %. En première couronne ou dans les grandes métropoles, autour de 5,5 %. En localisation secondaire, souvent au-delà de 6 %.
Perspectives : l’immobilier à l’épreuve des taux
Les scénarios divergent quant à l’évolution de la classe d’actifs. En Europe, CBRE évoque une possible nouvelle compression des taux dans les trimestres à venir. Mais En France, il attend au contraire une décompression d’ici la fin de l’année. En cause : la remontée de l’OAT, plus forte qu’ailleurs. Euryale Lab, qui vient lui aussi de publier son Observatoire Santé 360° pour le 3T 2026, confirme cette tension[5]. L’OAT 10 ans atteint 4,84 % au 30 septembre, contre 3,55 % fin juin. L’écart avec un taux prime de 5 % n’est plus que de 16 points de base. La demande, elle, ne faiblira pas. CBRE projette 15 % de seniors de plus de 65 ans en plus d’ici 2040, soit près de 3 millions de personnes.
Accélération en Europe
Le reste de l’Europe, lui, accélère encore. Selon Euryale, plus de 7 Md€ ont été investis depuis janvier, hors rachats de plateformes. Dont 3,7 milliards au seul troisième trimestre. Soit +50 % sur un an, quand l’immobilier européen recule de 4 %. Le Royaume-Uni dépasse 2,2 milliards au troisième trimestre. L’Allemagne attire plus de 2 milliards depuis janvier. Euryale juge les taux prime stables. Mais son directeur de la recherche, Daniel While, reste prudent. Et invite à « être sélectif sur les marchés, la qualité des implantations et la solidité des exploitants ».
Lire aussi
- Investissement en santé : la dynamique s’accélère au T3 2026
- Immobilier européen : les investissements marquent le pas au 3T 2026
- EHPAD en Europe : après trois ans de repli, les investisseurs sont de retour
- Reprise en trompe-l’œil au 2T 2026 pour l’immobilier d’entreprise
- Investissements en immobilier d’entreprise: coup d’arrêt au 1T 2026
- Investissements en immobilier d’entreprise : légère progression en 2025
- Nouvelle pause au 3T 2025 pour les investissements en immobilier d’entreprise
- Le retour en force du bureau et des commerces au 1T 2025
- Investissements en immobilier d’entreprise: 3,4 Md€ au 1T 2025, selon ImmoStat
- Investissements en immobilier d’entreprise: -51% en 2023
- « 2024 sera l’année d’inflexion des conditions des marchés immobiliers en Europe… »
- Immobilier d’entreprise : le fort repli de 2023 confirmé
- Quels marchés immobiliers vont résister en 2024 ?
- Reprise « cyclique » des marchés immobiliers européen prime en 2024
- Transactions en immobilier d’entreprise : un volume réduit de plus de 50%
- Immobilier d’entreprise: effondrement des transactions au 2T 2023
A propos de CBRE(i)
CBRE Group, Inc. (NYSE : CBRE), société cotée du Fortune 500 et du S&P 500 dont le siège est basé à Dallas, est le leader mondial des services et de l’investissement en immobilier d’entreprise ainsi qu’un acteur majeur des services dédiés aux infrastructures (source : Chiffre d’affaires 2025). L’entreprise emploie plus de 155 000 personnes (Turner & Townsend inclus) et accompagne ses clients, dans plus de 100 pays, à travers quatre grands segments d’activité : Le Conseil (leasing, vente, debt origination, services hypothécaires, évaluation et valorisation), L’exploitation et l’expérience immobilière (exploitation et gestion de sites, espaces flexibles et expérience utilisateur, solutions pour data centers), la gestion de projet (Pilotage de projets, conseil en gestion des coûts et performance économique) et l’investissement en immobilier d’entreprise (conseil stratégique, gestion des investissements, développement).
A propos d’Euryale(i)
Créée en 2009, Euryale est une société de gestion spécialisée dans la santé. Pionnière, elle est aujourd’hui l’un des principaux investisseurs mondiaux du secteur avec plus de 3 Mds€ d’actifs immobiliers répartis dans neuf pays (France, Royaume-Uni, Allemagne, Italie, péninsule ibérique, Canada…). Les 255 actifs sous gestion couvrent l’ensemble de l’écosystème santé : établissements pour personnes âgées ou handicapées, cliniques, maisons médicales, laboratoires, infrastructures liées aux sciences de la vie… Elle gère des fonds à fonds de partage au profit de la recherche médicale, comme Pierval Santé avec l’Institut du Cerveau, et investit dans la healthtech (Ziwig). Euryale, défend une approche patrimoniale engagée, alliant création de valeur et utilité sociale, avec une intégration complète des enjeux ESG dans ses processus d’investissement et de gestion.
(i) Information extraite d’un document officiel de la société
[1] CBRE Research, « European Healthcare Real Estate 2026 », 2026.
[2] La fusion Cofinimmo-Aedifica a créé une plateforme de 12,1 milliards d’euros
[3] CBRE Research, « Immobilier de santé en Europe 2026 », version française avec focus France, octobre 2026. Les montants par profil d’acquéreur et par type d’actif sont estimés d’après les graphiques de l’étude.
[4] hors rachats de sociétés
[5] Euryale Lab, Observatoire Santé 360° – T3 2026, et communiqué du 4 novembre 2026. Euryale exclut les rachats de plateformes : ses volumes ne sont pas de ce fait directement comparables à ceux de CBRE.