Close Menu
    X (Twitter) YouTube LinkedIn
    vendredi 16 octobre
    • Qui sommes-nous ?
    • Contact
    LinkedIn Spotify YouTube
    Pierrepapier.fr
    • Accueil
    • Actualités
      • SCPI
      • OPCI
      • SIIC
      • OPCVM immobiliers
      • Crowdfunding immobilier
      • Les analyses
      • Le Best-Of de Pierre Papier
    • Placements
      • SCPI
        • Qu’est-ce qu’une SCPI ?
        • Parlez-vous SCPI ?
        • La fiscalité des SCPI
        • L’aventure des SCPI
      • OPCI
        • Qu’est-ce qu’un OPCI ?
        • Comment investir en OPCI
        • La fiscalité des OPCI
      • SIIC
        • Qu’est-ce qu’une SIIC ?
        • La fiscalité des SIIC
        • Glossaire
      • OPCVM immobiliers
        • Qu’est-ce qu’un OPCVM immobilier ?
        • Comment investir en OPCVM immobiliers
        • La fiscalité des OPCVM immobiliers
        • Glossaire
      • Crowdfunding immobilier
        • Qu’est-ce que le crowdfunding immobilier ?
        • Comment investir dans le crowdfunding immobilier ?
        • Crowdfunding immobiler : les acteurs
        • Le statut juridique des plateformes de crowdfunding immobilier
        • Crowdfunding immobilier : quels risques ?
        • La fiscalité du crowdfunding en pratique
        • Crowdfunding immobilier, les chiffres clés
    • Indicateurs
      • SCPI
        • Les performances des SCPI
        • La capitalisation des SCPI
        • La collecte des SCPI
        • Les sociétés de gestion des SCPI
      • OPCI
        • Les performances des OPCI
        • La capitalisation des OPCI
        • La collecte des OPCI
      • SIIC
        • Les performances des SIIC
        • La capitalisation des SIIC
        • Les dividendes des SIIC
        • Toutes les SIIC
      • IMMOBILIER
    • Tout savoir
      • Glossaire
      • Guide de l’investisseur
      • La mécanique des placements
      • Comprendre les placements
      • Le podcast de l’investisseur intelligent
      • Parlons avec les experts (Vidéos)
      • Parlons avec les acteurs du marché (Podcasts)
      • Conseils pour les conseillers en gestion de patrimoine
      • Définitions clés
    • Acteurs
      • Les partenaires
      • Les régulateurs
      • Les associations professionnelles
    • Guy Marty
      • Les billets Radio Immo
      • Histoires extraordinaires
      • Anecdotes
      • Analyses
    • EN DIRECT
      • Communiqués de presse
      • Bulletins trimestriels des SCPI
      • Rapports annuels des SCPI
    Pierrepapier.fr
    Actualité
    logo

    Crowdfunding : une première alerte

    Par Céline Mahinc1 décembre 20185 Mins de lecture
    Crowdfunding : une première alerte
    Partagez sur :
    Facebook Twitter LinkedIn Email

    L’AMF vient de lancer une alerte, sa première concernant une plateforme de crowdfunding immobilier[1]. On notera toutefois que cette alerte ne concerne pas l’activité immobilière de la plateforme en question (crowd-partners), puisque l’AMF n’attire l’attention que sur son activité d’intermédiaire en biens divers.

    Mise en garde sur l’activité d’intermédiaire en biens divers

    En effet, cette plateforme « propose aux particuliers d’investir dans des métaux précieux et des pierres précieuses, en mettant en avant la perspective d’un rendement financier ». Or, depuis la loi Sapin 2, tout intermédiaire en biens divers ne peut proposer son offre à la commercialisation qu’à la condition que cette offre dispose d’un numéro d’enregistrement délivré par l’AMF. « Or, bien qu’alertée par l’AMF des nouvelles obligations qui s’imposent à elle, la société opérant via la plateforme https://crowd-partners.com/ continue de proposer illégalement ses offres puisque celles-ci ne disposent pas d’un numéro d’enregistrement »[2].

    Cette plateforme utilise en outre abusivement le label « Plateforme de financement participatif régulée par les autorités françaises ». Elle ne dispose d’aucun des statuts légaux, CIP ou PSI, l’autorisant à proposer aux investisseurs sur le territoire français de souscrire à des titres financiers.

    En effet, pour pouvoir afficher cette marque collective, les personnes morales doivent être soit :

    • Immatriculées sur le registre unique des intermédiaires en assurance, banque et finance (ORIAS), en qualité de conseillers en investissements participatifs (CIP) ou d’intermédiaires en financement participatif (IFP) ;
    • Agréées par l’ACPR pour fournir le service de conseil en investissement en tant que prestataires de services d’investissement (PSI) et qui proposent des offres de titres financiers au moyen d’un site internet d’accès progressif remplissant les caractéristiques fixées à l’article 325-32 du règlement général de l’Autorité des marchés financiers.

    Conformité réglementaire des plateformes : où en est-on ?

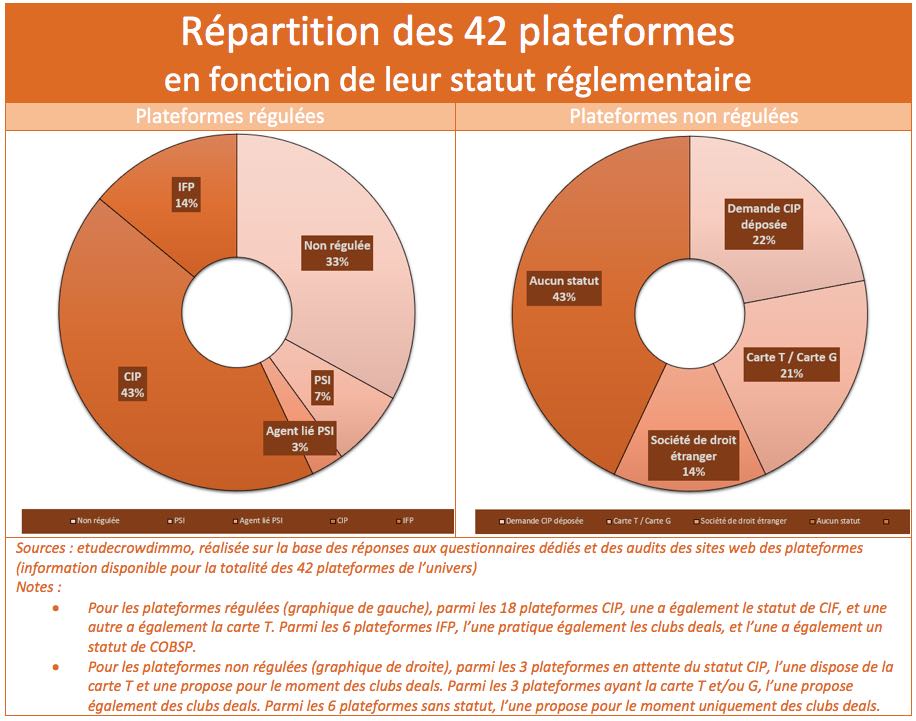
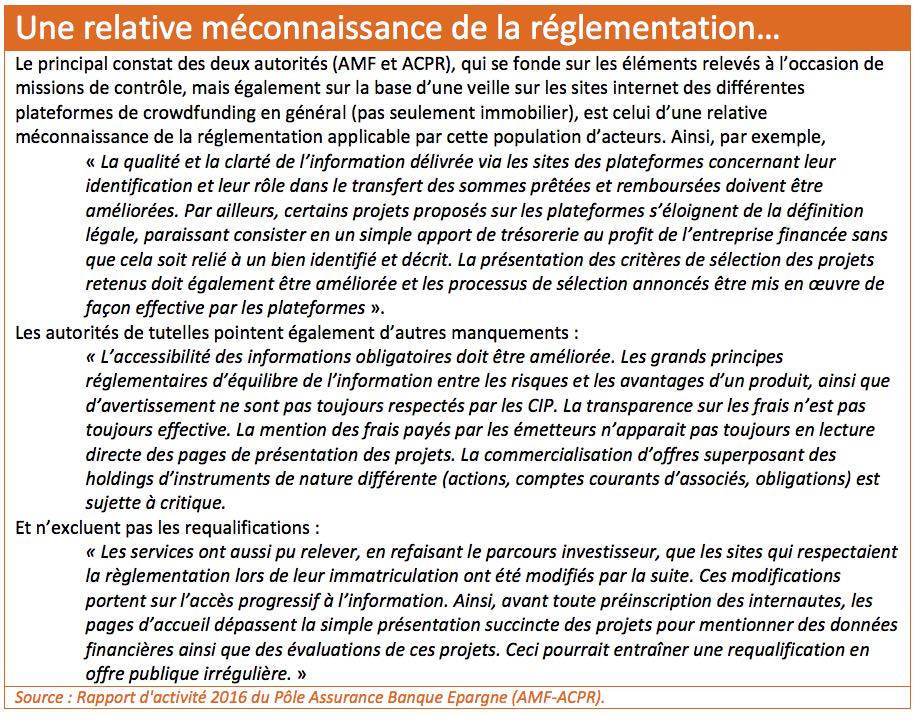
    Car c’est bien l’AMF (en attendant la mise en place de la co-régulation) et l’ACPR qui veillent sur les plateformes respectivement CIP et IFP. A première lecture, on pourrait conclure que ces dernières sont loin de satisfaire à tous les critères, et font preuve, selon ces autorités de tutelle[3], d’une relative méconnaissance de la réglementation qui leur est applicable (voir encadré). Les travaux menés par les autorités françaises afin d’adapter au mieux le cadre réglementaire dédié au crowdfunding, permettent toutefois aujourd’hui à l’industrie de se structurer et de gagner en crédibilité. Sur les 42 plateformes du panel de l’étude « Entre attractivité et risques : quel avenir pour le crowdfunding immobilier ? »[4], nous avons pu constater qu’a priori, seules 2 plateformes mentionnent des statuts qu’elles ne posséderaient pas, et que 2 autres semblent exercer une activité (relevant du CIP) qui n’est pas celle pour laquelle elles ont obtenu leur statut régulé IFP.

    Plus précisément, il apparaît que :

    • 66% ont aujourd’hui l’un des statuts dédiés au crowdfunding : 18 plateformes (soit, 43% du total) ont le statut CIP, 6 plateformes (soit 14% du total) le statut d’IFP et 3 plateformes (soit 7% du total) le statut PSI tandis qu’une plateforme a le statut d’agent liée de PSI ;
    • Reste tout de même 33% des plateformes, soit 14 au total, qui évoluent en marge des cadres réglementaires dédiés, dont 6 n’ayant aucun statut spécifique.
    Un cadre réglementaire pour le crowdinvesting

    Il convient également de signaler que, jusqu’à maintenant, un certain nombre de plateformes de crowdfunding immobilier agit sur le segment du crowdinvesting. Or ce mode d’investissement, extrêmement développé aux Etats-Unis et au Royaume-Uni, ne bénéficie toujours pas de cadre légal réglementé en France. Comme nous l’avons évoqué dans une précédente chronique, les choses semblent évoluer ; ce qui ne manquera pas d’impacter de façon positive la délivrance d’agrément dédié. Par ailleurs, les régulateurs ont demandé des modifications d’informations (transparence au niveau des porteurs de projet…) et imposé la souscription d’une assurance en responsabilité civile professionnelle. Car il ne faudrait pas que les plateformes, par de mauvais comportements, perdent une part de leur légitimité progressivement et partiellement, acquise…

    Mise en place des bonnes pratiques

    Et les plateformes de crowdfunding immobilier ont bien saisi les risques liés à la défaillance et/ou aux mauvaises pratiques de l’une d’entre-elles et tendent ainsi à se regrouper et à se structurer afin de mettre en place des bonnes pratiques à l’échelle de la profession. Elles n’en sont néanmoins qu’au début du processus : 77% des plateformes appartiennent à une association professionnelle dédiée au crowdfunding. Deux des trois associations de crowdfunding coexistent sur ce segment de l’immobilier : FPF (Financement Participatif France), qui rassemble 17 des 42 plateformes de crowdfunding immobilier ; l’AFCIM (Association Française de Crowdfunding immobilier), qui regroupe 16 des 42 plateformes[4].

    Les risques directement liés à l’utilisation frauduleuse d’un label par une plateforme de crowdfunding l’impacterait naturellement elle-même, mais également le porteur de projet en recherche de financement et ferait bien évidemment courir un risque accru à l’investisseur.

    Quels enjeux ?

    En effet, à l’origine, les sociétés émettrices d’actions ou obligations qui souhaitaient se financer (grâce au crowdfunding) tombaient sous le joug de la réglementation, de par la nature même de l’offre qu’elles réalisaient : l’émetteur était tenu de publier un prospectus d’information lors d’une offre au public de titres financiers[5]. Le financement participatif bénéficie d’un certain nombre de dérogations, et par là même le porteur de projet. Mais cela ne vaut qu’en cas de strict respect des obligations de compliance de la plateforme ! Donc non seulement il faut que la plateforme bénéficie d’un statut réglementé adhoc mais qu’elle en respecte aussi les règles…
    Lire aussi : crowdfunding immobilier, quel cadre juridique ?


    [1] Communiqué de presse AMF, 30/11/2017
    [2] Rapport d’activité 2016 du Pôle Assurance Banque Epargne (AMF-ACPR)
    [3] https://www.etudecrowdimmo.fr
    [4] Chiffres à Juin 2017
    [5] Directive 2003/71/CE

    Share. Facebook Twitter LinkedIn Email
    Previous ArticleOPCI Franceurope Immo : après la collecte, les investissements…
    Next Article Crowdfunding : une solution de financement 3.0 ?
    Avatar photo
    Céline Mahinc

    Gérante fondatrice du cabinet Eden Finances, courtier conseil en gestion de patrimoine, elle accompagne particuliers et professionnels. Administratrice et responsable de la formation de l’Anacofi Immo, elle est aussi enseignante en écoles supérieures et formatrice. Elle est co-auteure de 2 études sur le crowdfunding immobilier (2015 ; 2017).

    Articles qui pourraient vous intéresser

    SCPI bulletins T2 2026

    Focus sur les bulletins d’information des SCPI du 2T 2026

    15 octobre 2026 SCPI
    OPCI performances et collectes

    OPCI : quelles performances, quelles collectes au 2T 2026 (suite…) ?

    14 octobre 2026 Performance
    OPCI performances, collectes

    OPCI : quelles performances, quelles collectes au 2T 2026 ?

    13 octobre 2026 Performance
    Abonnez-vous à la newsletter Pierre Papier !
    loader

    Veuillez renseigner votre adresse email pour vous inscrire*

    J'accepte de recevoir vos e-mails et confirme avoir pris connaissance de votre politique de confidentialité et mentions légales."

    Les dernières actualités
    SCPI bulletins T2 2026

    Focus sur les bulletins d’information des SCPI du 2T 2026

    15 octobre 2026
    OPCI performances et collectes

    OPCI : quelles performances, quelles collectes au 2T 2026 (suite…) ?

    14 octobre 2026
    OPCI performances, collectes

    OPCI : quelles performances, quelles collectes au 2T 2026 ?

    13 octobre 2026
    SCPI : baisses de prix de souscription

    SCPI : six baisses de prix de souscription déjà actées en 2026

    12 octobre 2026
    SCPI capital variable ou fixe

    SCPI ayant suspendu la variabilité de leur capital : l’état des lieux de leurs marchés secondaires

    8 octobre 2026
    En direct des SCPI

    SCPI thématiques ou diversifiées : une conviction plutôt qu’une étiquette

    Inter Gestion REIM plaide pour une troisième voie entre SCPI thématiques et diversifiées : une…

    En savoir +

    Praemia REIM installe son siège à Clichy, dans une ancienne usine réinventée

    Praemia REIM a installé ses équipes françaises, soit 350 collaborateurs, dans L’Usinerie, son nouveau siège…

    En savoir +

    Alta Convictions acquiert un immeuble de bureaux loué à Thales à Labège

    Altarea Investment Managers a acquis pour sa SCPI Alta Convictions un immeuble de bureaux à…

    En savoir +

    Principal Inside : un an après le lancement, 40 millions d’euros collectés et 80 partenaires

    Principal Inside, lancée en octobre 2025, a enregistré une collecte de 40 millions d’euros en…

    En savoir +
    Newsletter Pierre Papier
    loader

    Veuillez renseigner votre adresse email pour vous inscrire*

    J'accepte de recevoir vos e-mails et confirme avoir pris connaissance de votre politique de confidentialité et mentions légales."

    • SCPI
    • OPCI
    • SIIC
    • OPCVM IMMOBILIERS
    • CROWDFUNDING IMMOBILIER
    • LES PARTENAIRES
    • QUI SOMMES-NOUS ?
    Suivez Pierre Papier
    • YouTube
    • LinkedIn
    • Spotify
    Copyright © 2026. Réalisé par The First Blossom. / Mentions légales.

    Type above and press Enter to search. Press Esc to cancel.

    Gérer le consentement aux cookies
    Nous utilisons des cookies pour optimiser notre site web et notre service.
    Fonctionnel Toujours activé
    Le stockage ou l’accès technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
    Préférences
    Le stockage ou l’accès technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’utilisateur.
    Statistiques
    Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques. Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
    Marketing
    Le stockage ou l’accès technique est nécessaire pour créer des profils d’utilisateurs afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
    • Gérer les options
    • Gérer les services
    • Gérer {vendor_count} fournisseurs
    • En savoir plus sur ces finalités
    Préférences
    • {title}
    • {title}
    • {title}